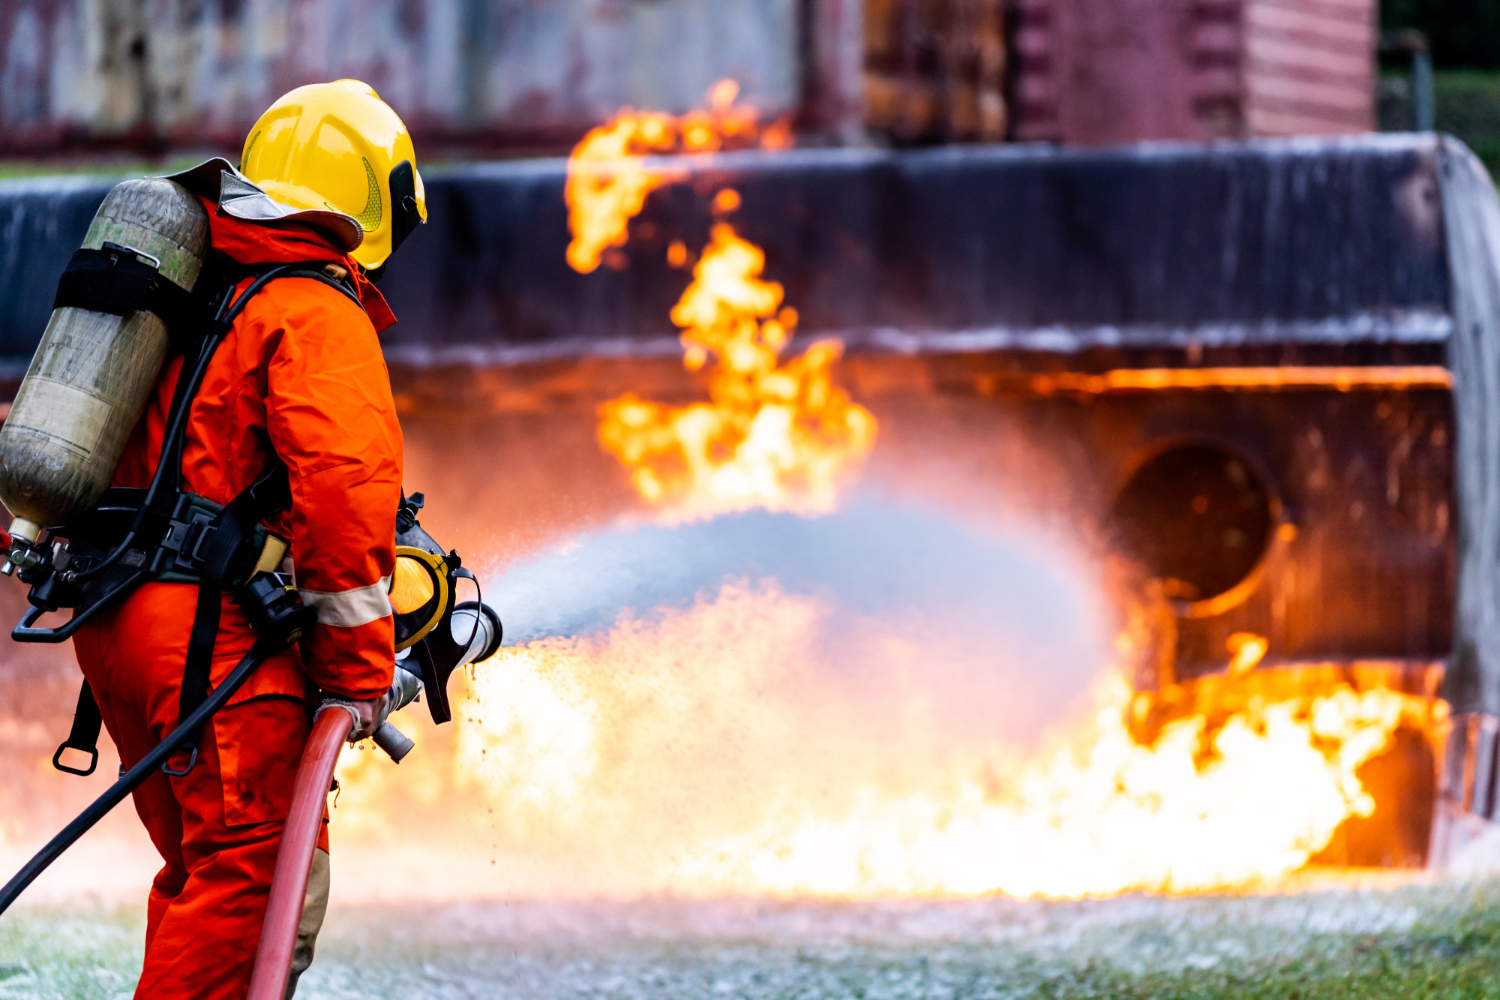
Eine milde Brandsaison und strukturelle Vertragsanpassungen mit staatlichen Behörden dämpfen kurzfristig die Umsätze im angestammten Kerngeschäft Fire Safety. (Foto: Magnific.com, vichie81)
Perimeter Solutions hat im 2. Quartal 2026 den Umsatz um 31 Prozent auf 214 Millionen US-Dollar gesteigert. Der Wachstumssprung wurde vor allem durch das Segment Spezialprodukte getragen, während das Kerngeschäft Fire Safety nur moderat zulegte. Die Investmentthese bleibt damit grundsätzlich attraktiv: Perimeter verbindet quasi-monopolistische Nischenmärkte mit einer aktiven M&A-Strategie nach dem Vorbild des US-Flugzeugzulieferers TransDigm. Jedoch wird der Investment Case durch die komplexe Vergütungsstruktur aus der SPAC-Historie und damit verbundene Verwässerungseffekte sowie einer steigenden Verschuldung belastet.
Die Rolle von Nick Howley und das TransDigm Playbook
Wie berichtet kam Perimeter Solutions über ein SPAC-ähnliches Vehikel an die Börse. SPAC steht für Special Purpose Acquisition Company, eine börsennotierte Mantelgesellschaft ohne eigenes operatives Geschäft. Nachdem SK Capital 2018 das Fire-Safety-Geschäft von Israel Chemicals übernommen hatte, wurde daraus die Marke Perimeter Solutions aufgebaut. Für eine Weiterentwicklung der Marke war jedoch eine Abspaltung von SK Capital nötig. Hierfür kam EverArc Holdings mit Nick Howley, der Gründer von TransDigm, ins Spiel. Sein Erfolgsmodell basiert darauf, führende Nischenanbieter mit Preissetzungsmacht, hohen Eintrittsbarrieren und lukrativem Aftermarket-Geschäft zu akquirieren. Weitere Mitwirkende unter EverArc sind etwa Tracy Britt Cool, eine langjährige, führende Vertraute von Warren Buffett, sowie William Thorndike, bekannt durch das Leadership-Buch „The Outsiders“.
Temporäre Schwäche im Segment Fire Safety (Brandbekämpfung)
Das Kerngeschäft Fire Safety verzeichnete im 2. Quartal einen verhaltenen Umsatzanstieg von nur 7 Prozent auf 129,1 Millionen US-Dollar. Die EBITDA-Marge ging von 64,7 Prozent auf 61 Prozent zurück. Eine ungewöhnlich milde Brandsaison hat die umsatzstarken Abrufe von Flammschutzmitteln der Marke PHOS-CHEK durch staatliche Kunden gedämpft. Zusätzlich wirkte eine neue Vereinbarung mit der US-Forstbehörde, die einerseits eine Preissenkung von 5 Prozent, aber andererseits für Perimeter auch vertraglich fixierte Mindestabnahmemengen umfasste, um künftige saisonale Schwankungen abzufedern. Letztlich drückten auch verzögerte Schaumstofflieferungen an die Defense Logistics Agency (DLA) den Umsatz. Ab dem 3. Quartal rechnet das Management mit einer Normalisierung der Liefermengen.
Spezialprodukte: MMT treibt den Wachstumssprung im Quartal
Deutlich besser entwickelte sich das Segment Spezialprodukte, welches sich zum M&A- und Wachstums-Vehikel entwickelt hat. Der Umsatz verdoppelte sich nahezu auf 85 Millionen US-Dollar, bei einer stabilen EBITDA-Marge von rund 31 Prozent. Wesentlicher Treiber war die Übernahme von Medical Manufacturing Technologies (MMT) für rund 700 Millionen US-Dollar. MMT ist für seine medizinischer Katheter und Stents und den margenstarken Erträgen bekannt. Der Zukauf stützte auch eine Schwäche im Teilbereich der Schmierstoffadditive, aufgrund operativer Werksprobleme.
Nach Quartalsende legte das Management mit dem Kauf von Monaco Enterprises für 120 Millionen US-Dollar nach. Der Spezialist für Brandmelde- und Warnsysteme ist auf mehr als 200 Militärstützpunkten der US-Streitkräfte installiert. Mehr als 95 Prozent der Umsätze stammen aus wiederkehrendem Nachrüst- und Wartungsgeschäft. Damit passt Monaco genau in das M&A-Playbook: ein marktführender Nischenanbieter mit hoher Kundenbindung, wiederkehrenden Erlösen und geringer Preissensibilität der Kunden.
Der Preis des Playbooks: Vergütung, Verwässerung und Schulden
Der SPAC durch die EverArc Founder Entity hat für Aktionäre einen erheblichen Preis. Zum Börsengang wurde eine 10-Jahresvereinbarung zwischen EverArc und Perimeter eingegangen. Perimeter zahlt jährlich eine Beratungsgebühr in Höhe von 1,5 Prozent des Umsatzes und zusätzlich erhält die Founder Entitiy 18 Prozent Wertzuwachsprämie. Im 2. Quartal führte dies zu einer Gründervergütung von 266,3 Millionen US-Dollar. Diese Zahlung trug wesentlich dazu bei, dass trotz starkem Umsatzwachstum ein Nettoverlust von 181,6 Millionen US-Dollar beziehungsweise minus 1,11 US-Dollar je Aktie ausgewiesen wurde. Für Aktionäre bedeutet dies nicht nur einen Ergebnisdruck, sondern auch eine spürbare Verwässerung durch neu ausgegebene Aktien.
Hinzu kommen bilanzielle Risiken aus der aggressiven Zukaufstrategie. Zur Finanzierung der Akquisitionen wurden Anleihen im Wert von 550 Millionen US-Dollar platziert, wodurch das Net/EBITDA bei etwa 3,1 liegt. Sollten übernommene Töchter wie MMT oder Monaco die Erwartungen künftig nicht erfüllen, steht Perimeter Abschreibungen auf den Goodwill gegenüber. Der negative operative Cashflow im ersten Halbjahr von minus 89,6 Millionen US-Dollar hebt die Abhängigkeit von externen Finanzierungsmitteln hervor.
Fazit: Spannendes Playbook für risikoorientierte Aktienliebhaber
Perimeter Solutions ist ein interessantes, kleines 5 Milliarden US-Dollar schweres Unternehmen, welches durch seine Entstehung (Gründer) und TransDigm-Playbook besticht. Die operative Entwicklung ist attraktiv, doch der Investment Case bleibt wegen der Gründervergütung, Verwässerung, steigender Verschuldung und Goodwill-Risiken nur für risikobereite Langfristinvestoren interessant. Der wesentliche Unterschied zu TransDigm liegt darin, dass Perimeter über unterschiedliche Branchen hinweg akquiriert, während TransDigm stark auf Luftfahrtkomponenten fokussiert ist. Dadurch steigen Integrationsrisiken, es fehlt an Kompetenzaggregation und mögliche Kostensynergien brechen weg.
Pas de conseils en investissement. Aucun appel pour acheter ou vendre des titres.
La contribution Perimeter Solutions Aktie: Quasi-Monopolist setzt auf TransDigm Playbook est apparu en premier ftd.de.